
티스토리 뷰
목차
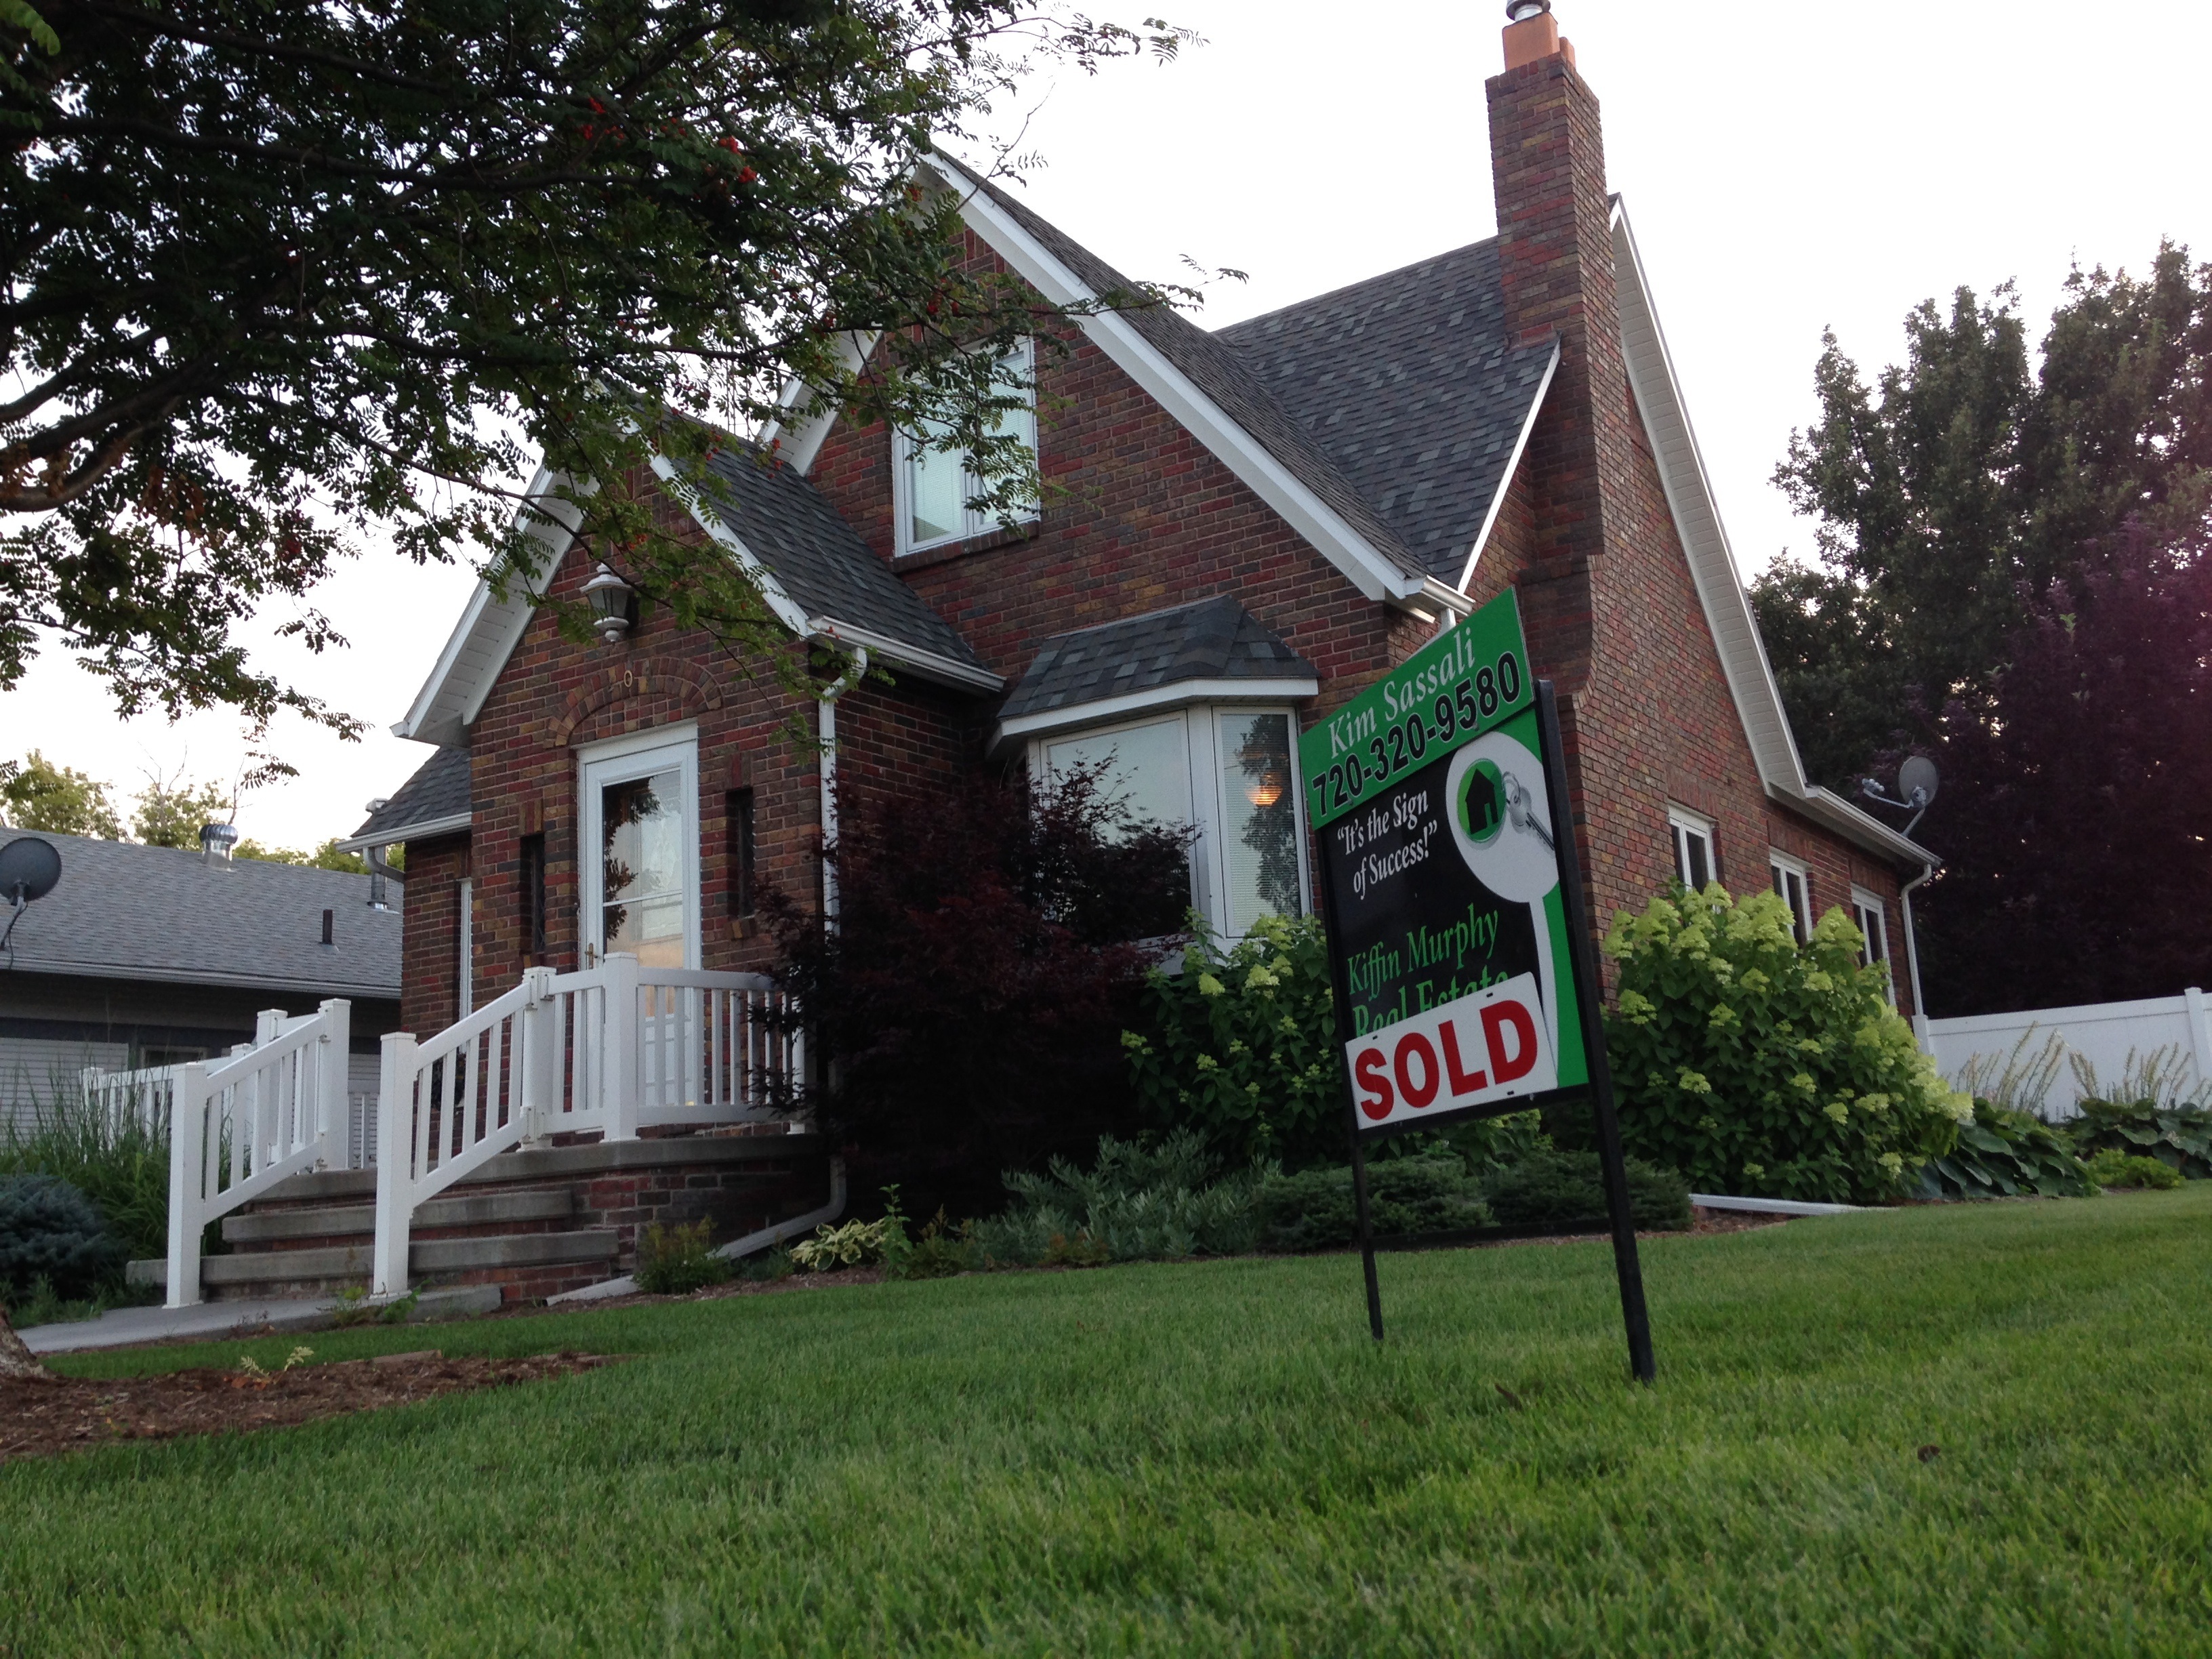
저는 호주에 살면서 주택 인스펙션(오픈 하우스)을 많이 다녀봤습니다. 몇 년 전만 해도 인스펙션 시간이면 매수 희망자들로 집 안이 북적였고, 부동산 에이젼트가 집 앞에 세워두는 'FOR SALE' 사인은 며칠 지나지 않아 'SOLD'로 바뀌거나 아예 사라지곤 했습니다. 그런데 요즘은 같은 사인이 몇 주씩, 때로는 몇 달째 그대로 걸려 있는 집들을 자주 보게 됩니다.
호주 중앙은행(RBA)이 2025년 금리 인하 기조를 접고 2026년 다시 금리 인상으로 방향을 튼 지 반년 남짓 그 변화가 제가 사는 동네의 풍경까지 바꿔놓고 있는 셈입니다.
[2026년 10월 업데이트] 이 글에서 예상한 대로 RBA는 9월 29일 기준금리를 4.35%에서 4.60%로 올렸습니다. 올해 들어 네 번째 인상으로, 작년 말 3.60%에서 1%포인트가 오른 셈입니다. 집값 하락도 이어져, 코탈리티(Cotality) 조사에서 9월 전국 주택가격은 1.1% 떨어지며 6개월 연속 하락했고, 시드니는 2월 고점 대비 8.6% 낮아졌습니다(출처: Cotality, 2026.10.1). 다음 금리 결정은 11월 3일입니다.
내리던 금리, 왜 다시 오르기 시작했나
RBA는 2022~2023년 인플레이션 방어를 위해 기준금리를 4.35%까지 끌어올렸다가, 2024년 내내 이를 유지한 뒤 2025년 들어 인하로 전환해 12월에는 3.60%까지 낮췄습니다(출처:RBA).
그런데 2026년 2월, 예상보다 높은 인플레이션 수치가 발표되자 RBA는 즉시 금리를 다시 올리기 시작했습니다. 이는 1993년 인플레이션 타겟팅 도입 이후 가장 짧고 얕았던 인하 사이클의 종료였고, 시장에서는 '역사적 U턴'이라 부릅니다(출처:RBA). 이후 상반기 세 차례 연속 인상을 거쳐 6월 기준금리는 다시 4.35%까지 올랐습니다.
현재 시장은 9월 회의에서 추가로 25bp를 올려 4.60%에 이를 가능성을 약 80%로 반영하고 있고, 4대 은행 중 일부는 시점을 9월이 아닌 11월로 예상할 뿐, 연내 추가 인상 자체는 거의 기정사실로 받아들여지고 있습니다(출처:ANZ,CBA,NAB,Westpac 금리 전망 종합).
5개월 연속 하락, 시드니는 고점 대비 7% 넘게 빠졌다
금리 인상의 효과는 이제 통계로 뚜렷하게 나타나고 있습니다. 2026년 9월 발표된 NAB 주택동향 보고서에 따르면, 전국 주택가격은 8월에 0.9% 하락하며 5개월 연속 내림세를 이어갔습니다. 8대 도시 지수는 고점 대비 4.6% 낮은 수준이고, 특히 시드니는 전월 대비 1.4% 하락해 고점 대비 7.1%까지 빠졌습니다. 멜버른도 고점 대비 6.5% 낮은 수준이며, 매물 평균 거래 소요일수는 2022년 10월 이후 최고치인 38일로 늘어나 거래 자체가 눈에 띄게 둔화되고 있습니다(출처:NAB Housing Monitor). 이 38일이라는 숫자가, 제게 동네에서 봐온 '오래 걸린 FOR SALE 사인'과 정확히 겹칩니다.
하락의 원인은 금리만이 아닙니다. 호주 연방정부가 투자용 부동산의 네거티브 기어링을 신규 주택으로 제한하고, 양도소득세 할인 혜택을 물가연동 방식으로 바꾼 세제 개편도 투자자 이탈을 가속화시킨 요인으로 꼽힙니다. 실제로 2분기 투자자 대출 실행액은 전 분기 대비 10.2% 급감했습니다(출처:호주 통계청(ABS)).
호주 사례에서 얻을 수 있는 시사점
호주가 보여준 흐름은 한국에서도 시사하는 바가 큽니다.
첫째, "공급부족이 금리인상을 상쇄한다"는 믿음에는 유효기간이 있다는 점입니다. 호주도 2026년 상반기까지는 이 논리가 통했지만, 인상속도가 세지자 5개월 연속 하락으로 뒤집혔습니다.
둘째, 금리와 세제 변화가 동시에 작동하면 하락 속도가 배가 된다는 점입니다. 네거티브 기어링 축소 같은 정책 변화가 금리 인상과 겹치며 하락을 가속화 시켰습니다(출처:호주 재무부).
한국은 이미 이 경로에 올라섰습니다. 한국은행은 7월과 8월 두달 연속 기준금리를 인상해 3.00%로 끌어 올렸는데, 이는 2023년 이후 3년 7개월 만의 연속 인상입니다. 금통위원들이 제시한 6개월 후 전망은 최고 3.5%에 집중돼 있어, 시장에서는 연내 3.25 추가 인상이 유력하다는 관측이 지배적입니다(출처:한국은행 금융통화위원회).
더 우려스러운 대목은 인상 배경 중 하나가 서울 집값 상승(1.1%)과 가계대출 급증이라는 점입니다. 호주가 금리와 세제 규제라는 두 축으로 시장을 눌렀듯, 한국도 기준금리 인상과 대출 총량규제가 동시에 작동하고 있어 대출 문턱이 이중으로 높아질 가능성이 큽니다.
결론
바닥은 아직 멀었다고 전망하는 기관들의 시각도 어둡습니다. NAB는 연내 8대 도시 평균 5% 하락, 그중 시드니·멜버른은 약 10% 하락을 예상하고 있습니다. 더 비관적인 곳도 있는데, ANZ는 시드니 집값이 1983년 이후 최악 수준인 최대 14.5% 하락할 수 있다고 경고하며, 바닥은 2027년 중반은 돼야 확인될 것으로 내다봤습니다.
한국에서 흔히 통하는 "금리 오르면 집값 내린다"는 공식이 2026년 상반기까지는 호주에서 제한적으로만 작동했습니다. 만성적인 공급 부족이 워낙 강한 완충재였기 때문입니다. 하지만 금리 인상 강도가 세지고 세제 변화까지 겹치자, 결국 그 완충 효과를 넘어서는 하락이 나타나고 있습니다. 금리 이기는 장사는 없습니다. 호주가 지금 보여 주는 풍경이, 한국의 머지 않은 미래일 수 있습니다. 하락에 대비할 때 입니다.
'부동산' 카테고리의 다른 글
| 호주 집 사는 데 한 달, 한국은 하루 (쿨링오프, 컨베이언서, 하자) (0) | 2026.10.12 |
|---|---|
| 호주 렌트와 한국 전월세, 세입자로 살아보니 (컨디션 리포트, 인스펙션, 이사) (0) | 2026.10.11 |
| 호주 집값은 내렸는데 왜 살기는 더 힘들어 졌을까?(두개의 시장, 네거티브 기어링, 임대료 폭등, 다주택자 세금) (0) | 2026.09.30 |
| 실버타운 보증금 왜 위험한가? (PF 대출, 선순위 채권, 계약서 확인) (0) | 2026.09.26 |
| 효도로 시작했는데 죄가 된 농지법(농지법개정, 농지 전수 조사, 이행강제금, 황당한 현실) (0) | 2026.09.19 |


