
티스토리 뷰
목차
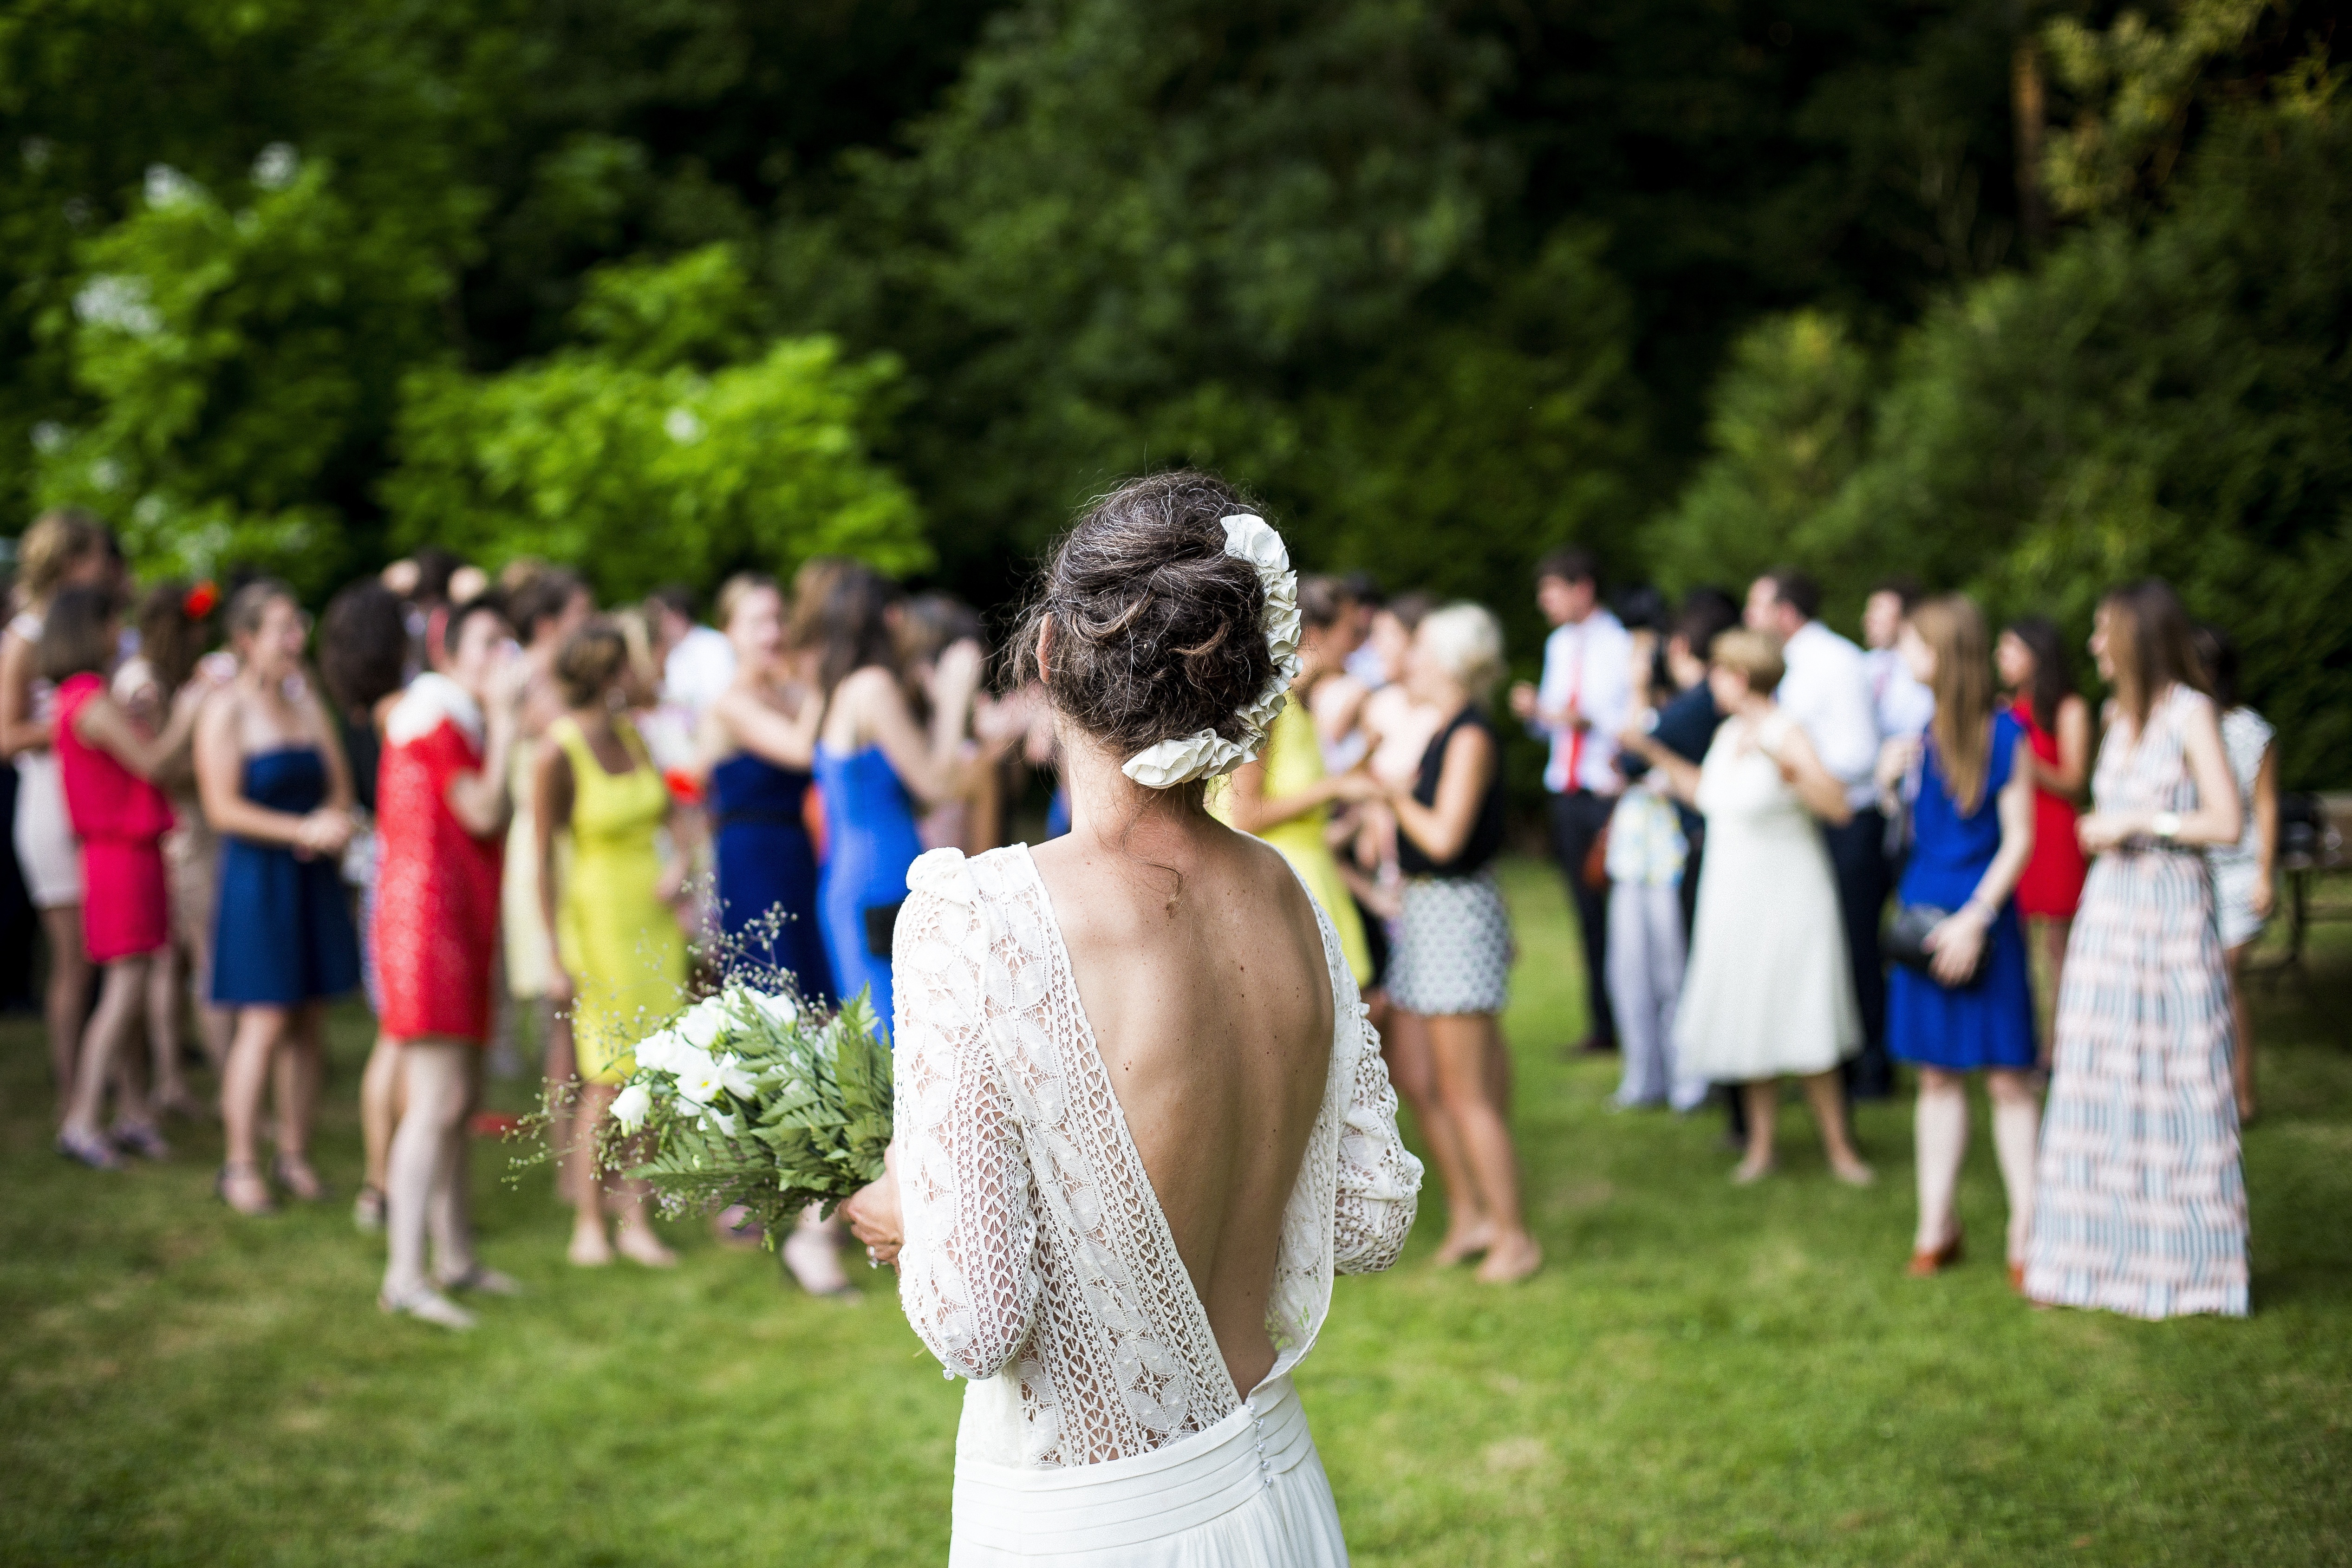
골프장 페어웨이 위에서 결혼식이 열리는 걸 처음 봤을 때, 저는 한참을 멍하니 서 있었습니다. 잔디밭에 하얀 의자가 줄지어 놓이고, 하객들은 서두르지 않고 정원을 천천히 거닐었습니다. 그 장면이 계속 머릿속에 남아 있다가, 최근 한국의 예식장들이 하나씩 문을 닫고 있다는 소식을 접하면서 두 풍경이 겹쳐 보이기 시작했습니다. 결혼식의 형태가 바뀌는 게 아니라, 결혼 자체가 생존 전략이 되어버린 시대를 우리가 살고 있는 건 아닐까 하는 생각이 들었습니다.
예식장이 사라지고 노웨딩이 늘어나는 이유
동네를 걷다 보면 예전에 예식장이 있던 자리에 어느새 오피스텔이나 주상복합이 들어서 있는 걸 발견하게 됩니다. 주말마다 하객 차량으로 가득했던 그 건물들이 조용히 사라지고 있습니다. 처음엔 단순히 건물이 낡아서 재개발하는 줄 알았는데, 숫자를 들여다보니 이유가 달랐습니다.
국가데이터처의 2025년 통계에 따르면 30대 미혼율이 54.7%를 기록했습니다. 결혼이 '선택'이 된 시대가 수치로 확인된 셈입니다. 그 결과 전국 1인 가구 비율은 전체의 36.6%, 무려 824만 가구에 달합니다(출처: 통계청). 특히 서울은 40.5%로, 열 집 중 네 집 이상이 혼자 사는 집입니다.
결혼을 하더라도 요즘은 이른바 노웨딩(No-Wedding)을 선택하는 부부가 빠르게 늘고 있습니다. 노웨딩이란 말 그대로 결혼식 자체를 생략하는 것으로, 스튜디오에서 기념 사진 몇 장만 찍고 바로 신혼여행을 떠나거나 살림을 합치는 방식입니다. 미혼 남녀 1천 명을 대상으로 한 설문에서 결혼 비용 부담이 커질 경우 27%가 노웨딩을 택하겠다고 답했습니다. 단순히 트렌드가 바뀐 게 아니라, 비용 앞에서 어쩔 수 없이 내린 선택인 경우가 많다는 뜻입니다.
결혼정보업체 듀오의 2023년 조사에서 신혼부부의 평균 결혼 비용 3억 3,050만 원 중 2억 7,977만 원이 신혼집 마련에 들어갔습니다. 집값이 결혼의 무게를 거의 다 짓누르고 있는 구조입니다.
호주에서 본 결혼식, 한국의 웨딩플레이션
제가 호주에서 다녀온 결혼식들은 분위기가 확실히 달랐습니다. 예식이 끝나면 하객들이 신랑 신부의 어린 시절 사진을 둘러보고, 와인과 스낵을 손에 들고 정원에서 이야기 나누다가, 저녁 늦게까지 이어지는 만찬을 함께했습니다. 분 단위로 짜인 시간표도, 서두르는 눈치도 없었습니다. 이 결혼식의 목적은 '보여주기'가 아니라 '함께하기'에 있다는 걸 그때 느꼈습니다.
한국으로 시선을 돌리면, 상황이 많이 다릅니다. 결혼 관련 물가가 일반 물가 상승률을 훨씬 웃도는 웨딩플레이션(Weddingflation)이 심각해지고 있습니다. 스튜디오·드레스·메이크업을 묶은 '스드메' 부터, 청첩 모임, 답례품, 하객 식대까지 합치면 결혼식에만 수천만 원이 빠져나갑니다.
하객 입장에서도 부담이 큽니다. 일반 예식장 식대가 평균 7~8만 원인데, 호텔 예식은 10만 원 후반에서 30만 원에 육박합니다. 축의금 10만 원을 들고 갔다가 오히려 신혼부부에게 적자를 안겨주는 상황이 실제로 벌어집니다. 청첩장을 받을 때마다 '얼마를 넣어야 하나'부터 떠오르는 게 솔직히 좀 씁쓸합니다.
혼인 신고를 미루는 위장미혼, 왜 생겨났나
결혼식을 생략하는 것보다 더 낯선 현실이 있습니다. 결혼식을 올리고 함께 살면서도 서류상으로는 미혼 상태를 유지하는, 이른바 위장미혼 부부가 늘고 있다는 겁니다. 처음 이 얘기를 들었을 때는 다소 극단적인 사례라고 생각했는데, 알고 보니 제도적으로 그렇게 할 수밖에 없도록 만들어진 구조가 있었습니다.
혼인 신고를 하면 맞벌이 부부의 소득이 합산됩니다. 그러면 신혼부부 주택 특별공급의 소득 기준을 초과해버리는 경우가 생깁니다. 특별공급이란 일반 청약과 달리 신혼부부, 생애최초 등 특정 조건에 해당하는 이들에게 우선적으로 청약 기회를 주는 제도입니다. 각자 미혼 상태로 청약을 넣으면 기회가 두 번이지만, 혼인 신고를 하면 한 번으로 줄어듭니다. 이것을 흔히 혼인 징벌이라고 부르는데, 결혼했다는 이유만으로 불이익을 받는 구조라는 의미입니다.
정부는 2024년 3월부터 부부 중복 청약을 허용하는 방향으로 제도를 개편했습니다. 하지만 DSR(총부채원리금상환비율) 규제와 다주택자 양도세 중과 문제는 그대로라, 대기업 맞벌이 부부는 여전히 그 상한선에 걸립니다. 혼인 신고 시점이 축하받을 날이 아니라, 부동산 전략을 짜는 타이밍이 되어버린 현실이 정말 안타깝습니다(출처: 국토교통부).
신혼부부 대출 1억 8천만 원으로 시작하는 결혼 생활
제가 가장 마음이 무거워진 건 이 숫자를 봤을 때였습니다. 국가데이터처 통계에 따르면 초혼 신혼부부의 금융권 대출 잔액 중앙값이 약 1억 7,900만 원입니다. 2016년 처음 집계를 시작했을 때 7,778만 원이었던 것이 불과 10년이 채 안 되는 사이에 130% 이상 불어난 겁니다. 결혼 첫날부터 약 1억 8천만 원의 빚을 짊어지고 출발하는 셈입니다.
유주택 신혼부부만 따로 보면 상황은 더 심각합니다. 대출 중앙값이 2억 2,800만 원을 넘었고, 3억 원 이상 고액 대출을 받은 비율이 33.2%에 달합니다. 2016년에는 이 비율이 5.3%였는데 지금은 24%로 다섯 배 가까이 뛰었습니다. 집값이 그만큼 올랐다는 뜻입니다.
숫자로만 보면 실감이 잘 안 될 수 있으니 제가 직접 계산해봤습니다. 3억 원을 연 4.5% 금리로 빌렸다면 월 이자만 112만 5천 원이고, 원금 상환분까지 더하면 매달 300만원 안팍이 고정 지출로 나갑니다. 월급을 받아서 이자부터 내고 나면 교통비도 빠듯한게 현실이 됩니다. 고금리가 이제 뉴노멀(New Normal)이 됐다는 전문가들의 전망이, 청년 가계를 향한 걱정이 아니라는 걸 이 숫자를 보며 실감했습니다.
집값이 올랐으니 팔고 지방으로 가면 되지 않느냐고 하는 시각도 있습니다. 하지만 직장이 수도권에 묶여 있는 청년들에게 그 말은 현실과 너무 동떨어진 조언입니다. 집값은 올랐어도, 살면서 빚과 이자를 감당해야 하는 일상의 무게는 조금도 가벼워지지 않았습니다.
결론
호주 골프장 잔디 위에서 본 그 결혼식이 계속 떠오릅니다. 하객들이 서두르지 않고, 신랑 신부의 이야기를 천천히 들여다보며, 저녁 늦게까지 함께 웃던 그 자리가. 형식보다 사람이 중심에 있었습니다.
노웨딩이나 위장미혼을 청년들의 이기심으로 보는 시각도 있지만, 제 생각은 다릅니다. 허식을 걷어내는 긴 긍정적인 변화일 수 있습니다. 문제는 그 밑바닥에 집값에 대한 공포와 빚에 대한 절박함이 깔려 있다는 점입니다. 결혼이 축복이 아니라 생존 전략이 된 이 현실은, 청년들이 아니라 기성세대와 정책이 함께 만든 구조입니다. 그 짐을 지고 출발하는 청춘들에게, 우리가 어떤 환경을 물려주고 있는지 돌아볼 필요가 있습니다.
'경제·사회' 카테고리의 다른 글
| 36분마다 1억 달러, 한국 수출 1조 달러 눈앞(11달이 36분, 반도체, 그림자) (0) | 2026.10.04 |
|---|---|
| 몽골이 한국을 좋아하는 이유 (반중정서, 소프트파워, 한류, 경계) (0) | 2026.09.30 |
| 소를 팔고 반지를 팔아 만든 나라, 대한민국 성장 비결 (수출전략, 인적자원, 교육열) (0) | 2026.09.29 |
| 루피아 사상 최저, 인도네시아 경제위기 신호일까 (단기 악재, 국유화 출구, 한국 영향) (0) | 2026.09.28 |
| 하루에 하나씩, 절이 사라지고 있습니다.(풍경, 5분의 1, 균열, 힙불교) (0) | 2026.09.26 |


